Borne relevée sous sa voiture : l’assureur le juge fautif
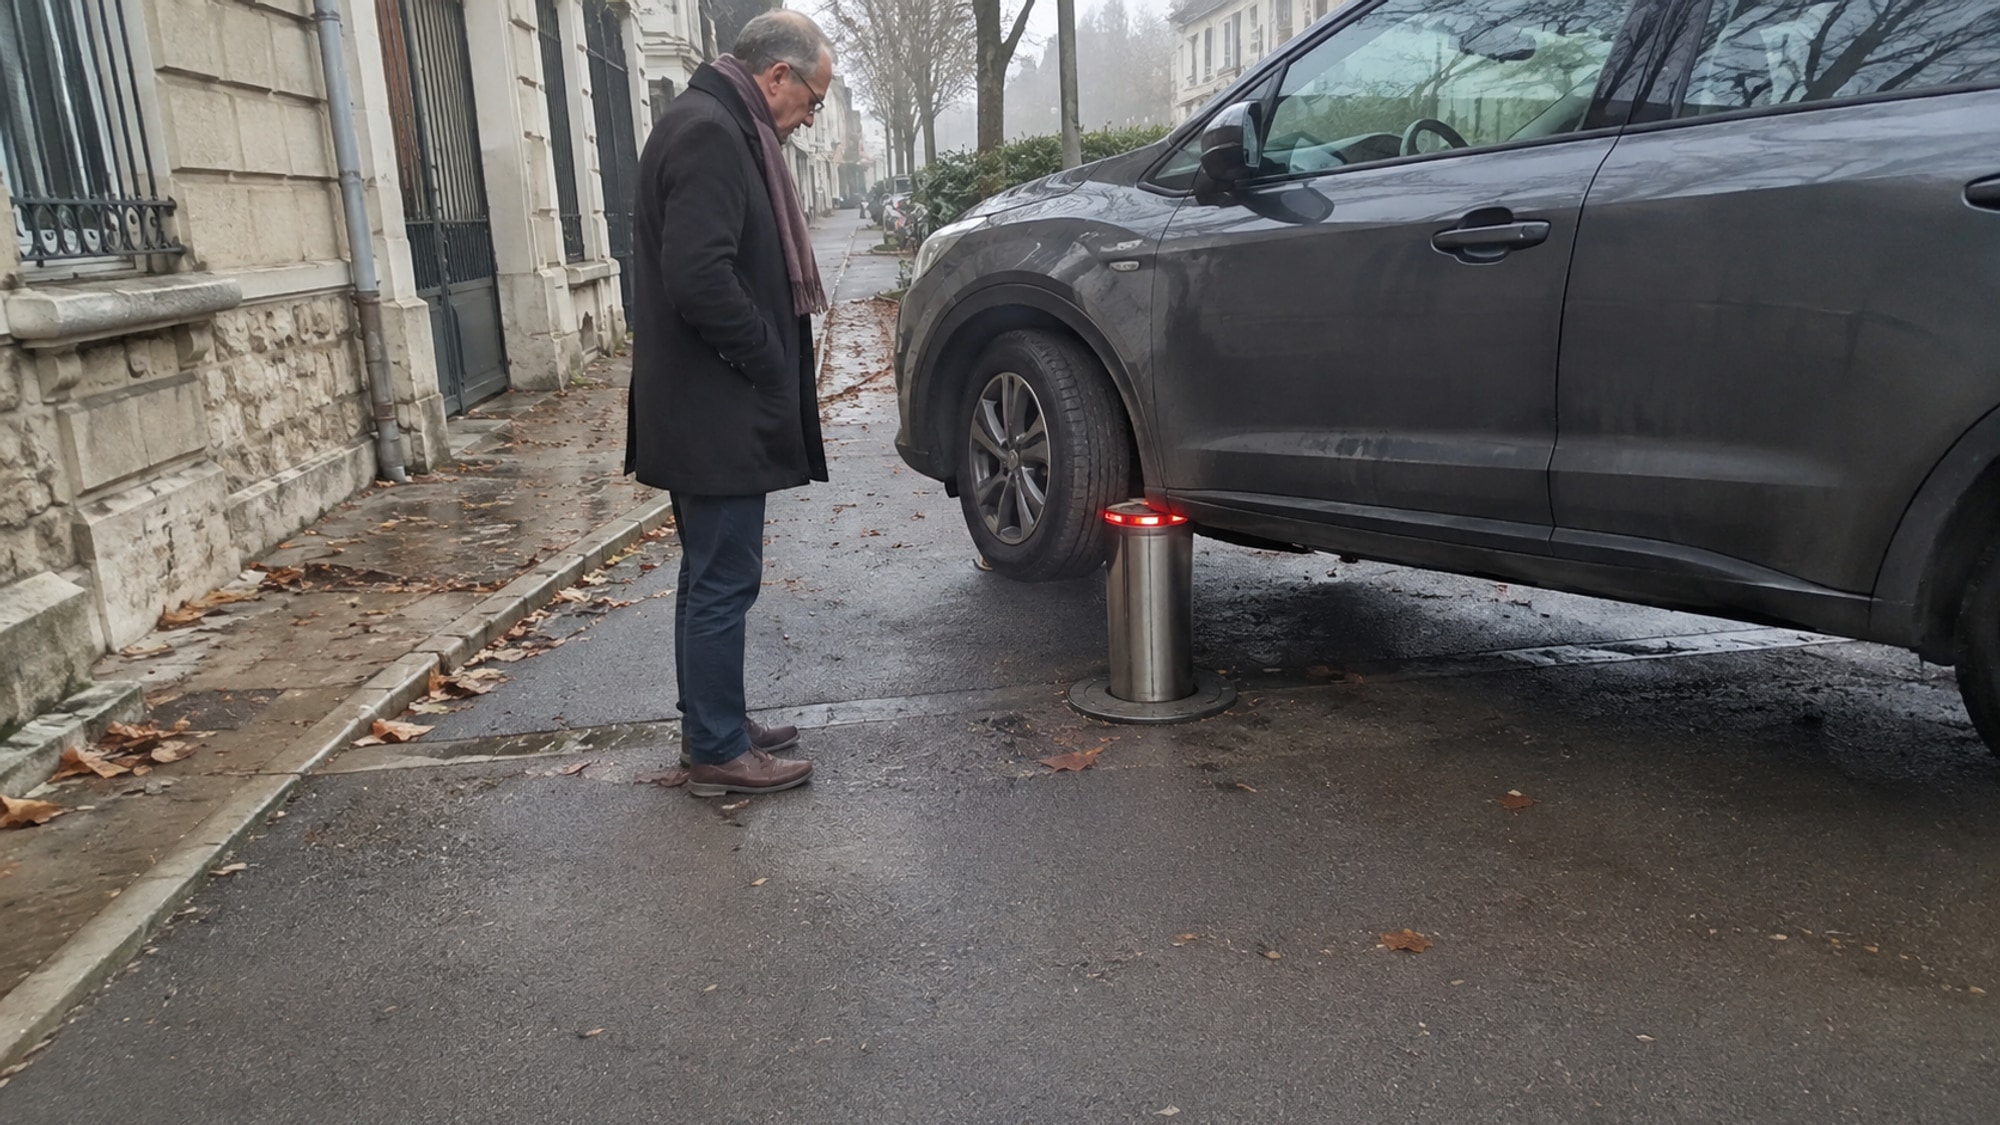
Un feu rouge clignotait, mais la voiture était déjà engagée quand la borne est remontée. Si l’assureur vous juge fautif, demandez le rapport d’expertise pour examiner sa décision.
- 1Concerné si
- Votre voiture a été abîmée par une borne rétractable alors que vous étiez autorisé à passer.
- 2À faire d’abord
- Demandez le rapport d’expertise, puis contestez par écrit si vous êtes en désaccord.Voir les 3 étapes
- 3Le risque
- La responsabilité retenue par l’assureur pourrait entraîner une franchise et un malus.
- 4Comment on le sait
- Dans le cas rapporté, l’expert relève une défectuosité de la borne. tf1info.fr
Concerné ?
Vous pouvez contester la décision de votre assureur si une borne a abîmé votre voiture alors que vous étiez autorisé à passer.
Dans le cas rapporté, le conducteur habitait la résidence et sa voiture était déjà engagée quand la borne est remontée. Avoir le droit de passer compte : suivre de trop près un autre véhicule autorisé compliquerait la contestation.
Comment on le sait
Le 6 novembre 2026, TF1 Info rapporte que l’assureur s’est appuyé sur un feu rouge clignotant pour juger le conducteur fautif. L’expert mentionne aussi une défectuosité : la borne n’aurait pas dû remonter à cet instant. La vidéo montre le véhicule déjà engagé.
Ce qu’on ne sait pas : si l’assureur changera sa décision ni qui prendra finalement en charge les dommages. La défectuosité relevée n’annule pas automatiquement la franchise ou le malus.
Le risque
Pour ce conducteur, la décision de l’assureur pourrait laisser une franchise à payer et entraîner un malus.
Le désaccord porte sur la responsabilité, pas sur l’existence des dégâts. Si vous n’étiez pas autorisé à franchir la borne, ce cas ne suffit pas à soutenir la même contestation.
Le contexte
Si des caméras ont filmé l’accident, leurs images pourraient montrer où se trouvait votre voiture.
La CNIL, dans une page du 13 juin 2017, rappelle le droit d’accès aux données qui vous concernent. Pour une demande simple, le délai maximal de réponse est d’un mois.
Dans une page du 24 mai 2018, la CNIL indique que la conservation d’images de vidéosurveillance ne doit pas dépasser un mois. Une demande de limitation peut viser à éviter leur suppression pour une procédure.
La Médiation de l’Assurance demande une réclamation écrite préalable. Pour déposer ensuite un dossier, elle indique notamment de joindre une réclamation datant de plus de deux mois et de moins d’un an.
Quoi faire maintenant
Demandez d’abord le rapport d’expertise, puis contestez la responsabilité retenue si les éléments recueillis le justifient.
- Dès maintenant, demandez à votre assureur le rapport d’expertise complet. Vérifiez ce qu’il dit du feu et de la défectuosité. Si des caméras vous ont filmé, demandez rapidement au responsable des caméras l’accès aux images et leur préservation, en précisant la date et l’heure de l’accident.
- Dès que vous avez ces éléments, adressez une réclamation écrite à votre assureur. Expliquez pourquoi vous contestez sa décision et joignez les pièces utiles.
- Si le désaccord persiste, saisissez le Médiateur de l’assurance après votre réclamation écrite, selon les délais indiqués par la Médiation. Joignez notamment le contrat, la réclamation, la réponse éventuelle et le rapport d’expertise.